
In Villach ist doch eine Doppelfunktion nicht ausgeschlossen

Du meinst: Angestellt bei und entlohnt vom Verein; und "Nebenjob" als GF der GmbH zum Nulltarif.
In Villach ist doch eine Doppelfunktion nicht ausgeschlossen
Du meinst: Angestellt bei und entlohnt vom Verein; und "Nebenjob" als GF der GmbH zum Nulltarif.

Und ane Badeschlapfn gönn i mir auch
Ich liebäugle mit der "Wendebettwäsche".
... Und das für einen Lohn, der der Situation entsprechend niedrig sein muss ...
Wie schon einmal geschrieben, verlangt der Oberste Gerichtshof im Falle einer insolvenzreifen GmbH (überschuldet, zahlungsunfähig), dass der Geschäftsführer nur ein Gehalt erhält, das gerade noch für das Existenzminimum reicht.
Alles darüber wird als betrügerische Krida zu Lasten der Gläubiger der insolventen GmbH gewertet und bestraft.


Vincente als der Messias bei der Brot-Verteilung.
Ich habe schlimme Bilder im Kopf
Na, ich lass mir keinen Bart mehr wachsen.
Nürnberg:Straubing gerade live auf DF1.
Wenn sie der Hund nicht gefressen hat, müsste ich sie noch haben. Aber wo nur?

... Obwohl irgendwann dann mal die ECTS Punkte eingeführt wurden, für mich lief aber alles mit „Stunden pro Lehrveranstaltung“ bis zum Ende.
Es soll ja Fakultäten gegeben haben, deren Vorsitzende der "Curriculum-Kommissionen" diese Novität mit den ECTS-Punkten echt ur voll ernst genommen und ihren Kommissionen mit Erfolg vorgeschlagen haben, die alten "Stunden pro Lehrveranstaltung" ohne jedewede Differenzierung doch einfach in ECTS-Punkte umzubenennen (Statt den Lernaufwand pro Fach, wie auch immer!, zu ermitteln: Vorlesungen: 1 h = 2 ECTS, Übungen, Seminare usw: 1 h = 1 ECTS). Zwengs der Arbeitsersparnis warats g'wesen. Aber ich sag's glei, i ...
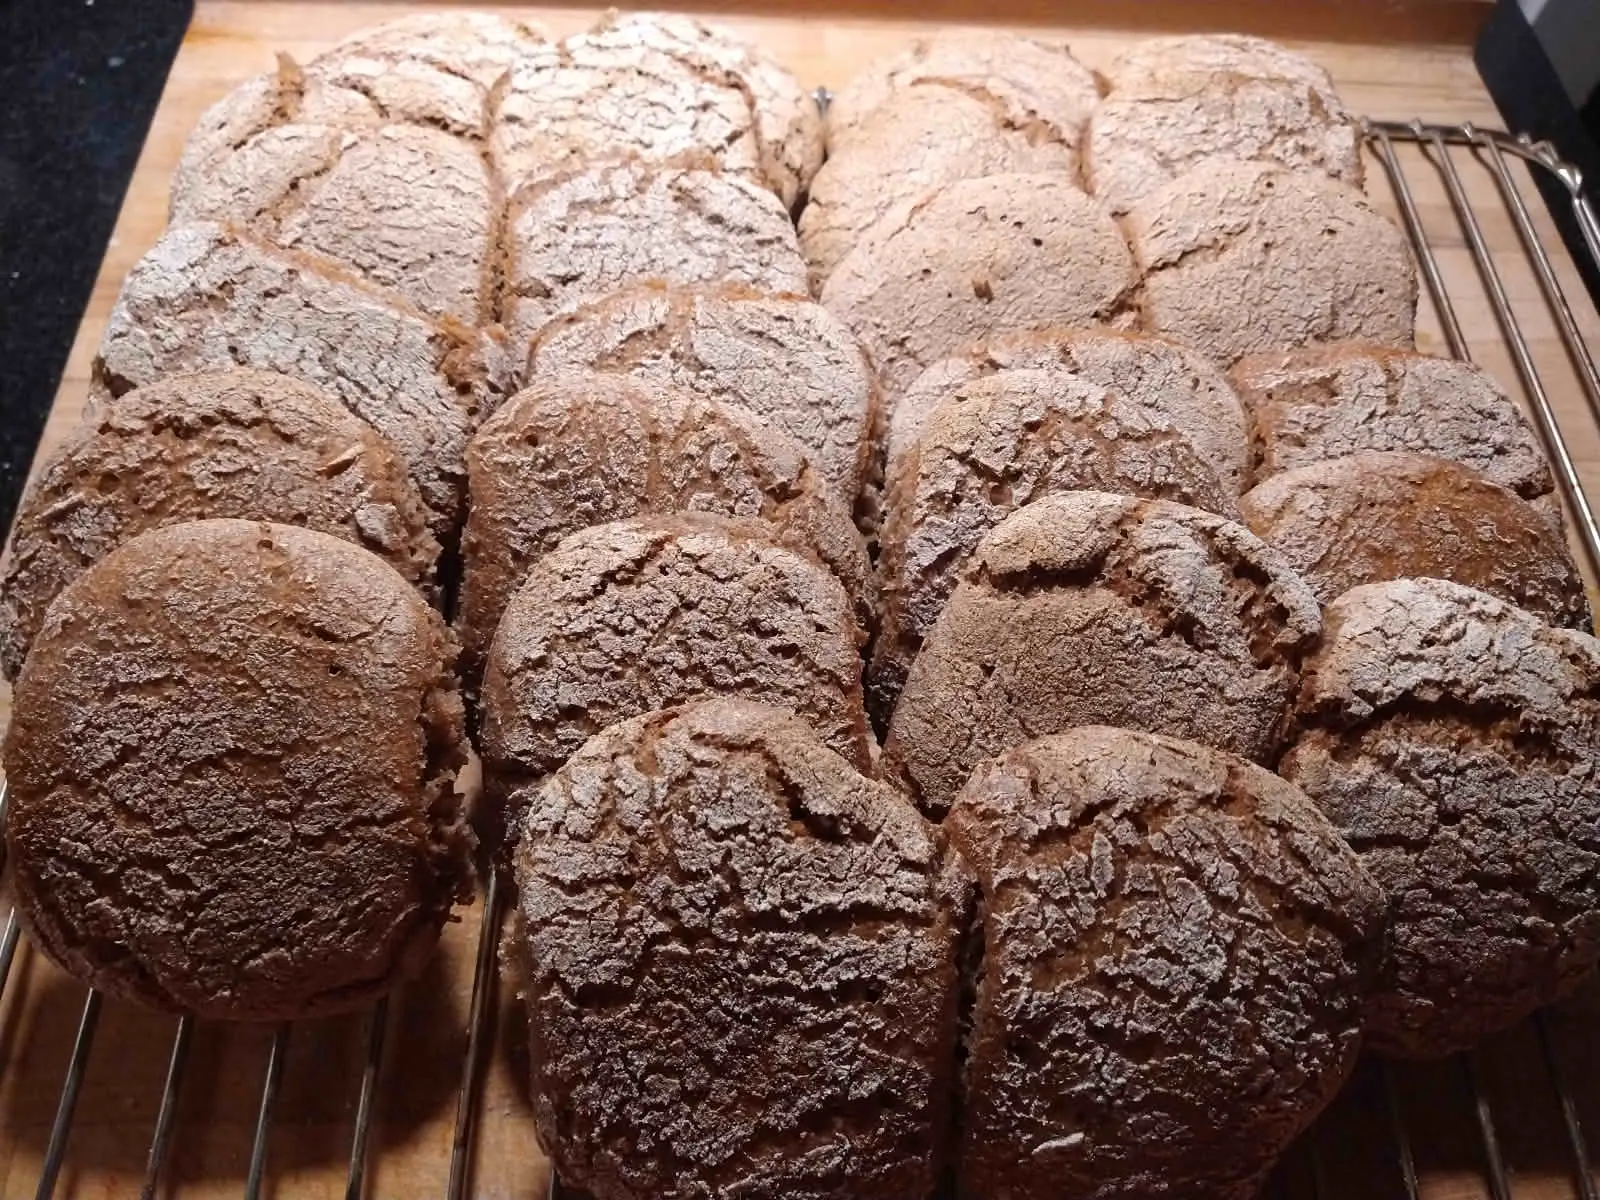
Weil so schaut's nämlich aus, wenn die "Paarl" (85 % Bio-Vollkorn-Rye) vom Vincente aus dem forno gekommen sind. Der Oktober kann kommen.
Hab schon eine Verkostung gesehen im Netz, bei der der 60 $ Laib gegen ein Bioroggenbrot vom LIDL antreten musste. Geschmacklich ist dabei kein Unterschied festgestellt worden.

Triplepack von Shaw!
Könntest mir per PN die Zahlen für die nächste Runde im Lotto schicken. Dankeeee!
Emptynetten müssen die Adler noch üben. Fix.
Sonst aber verdient gewonnen. Congratulazioni Aquile!
Was müssen meine Augen da sehen? The bulls really on the sand, and how!!!
Das bzgl der einzelnen Lehrveranstaltung wusste ich wieder nicht, danke! 👍
Keine Ahnung, wie das heute gehandhabt wird.
Zu meiner Zeit als Student haben die Studienpläne unterschieden zwischen Pflicht- und Frei-/Wahlfächern.
Um einen Studienabschnitt/das Studium mit Prüfungen abschließen zu können, musste man die "Pflichtfächer" und eine bestimmte Zahl von "Frei-/Wahlfächern" inskribieren, heißt: Semester für Semester Zettel mit einer Unzahl von dafür vorgesehenen sechstelligen "Boxen" mit den Nummern der Lehrveranstaltungen ausfüllen, unterfertigen und in den Prüfungsämtern abgeben.
Ob man dann die so "inskribierten" Lehrveranstaltungen tatsächlich besucht hat oder nicht, das ist wieder eine andere Frage. Manche Lehrveranstaltungsleiter:Innen haben das mit Anwesenheitslisten kontrolliert - da hat man dann halt drei, vier abwesende Kumpel mit eingetragen -, anderen war das zu blöde.
Problem war freilich, wenn man vergessen hatte, eine vorgeschiebene Lehrveranstaltung zu inskribieren. Da durfte man dann am Ende des Studienabschnitts/des Studiums nicht zu den Prüfungen antreten, es sei denn, der Vorsitzende der Prüfungskommission des jeweiligen Abschnitts hat dem Antrag auf "Dispens" stattgegeben, was fast immer ungeschaut geschehen ist.
Im dritten und letzten Abschnitt meines Studiums ist gerne auf die Inskription einer peripheren Pflichtvorlesung vergessen worden, glaublich "Psychologie für Juristen" (Vl 1), die noch dazu nur jedes zweite Semester angeboten worden ist. Und der Vorsitzende der Prüfungskommission dieses Abschnitts, ein langweiliger Völkerrechtsprofessor, den man bei der Berufung nach Innsbruck mit seinem guten Bruder verwechselt hatte, war da knallhart und hat keinem Antrag auf Dispens stattgegeben mit dem Argument: "Ein Student, der nicht einmal den Studienplan hinreichend studiert hat, kann man nicht als Absolventen eines Studiums der Rechtswissenschaften auf die Menschheit loslassen". Das hat das Studium der vergesslichen Kolleg:Innen bis zu einem Jahr verlängert.
Mir selbst hat diese im Laufe der Jahre sinnlos gewordene Inskribiererei - ursprünglich hatten sie auch die Funktion der Abrechnung von "Kollegiengeldern", die die Besucher von Lehrveranstaltungen den Leiter:Innen zu zahlen hatten - einmal zu einem besonderen "Aha-Erlebnis" verholfen.
Komme als junger Assistent aus dem Hörsaal, in dem ich eine "Anfängerübung aus Straf- und Strafprozessrecht" geleitet hatte, ins Institut zurück und werde dort einer Delegation von Beamten des Wissenschaftsministeriums vorgestellt, die "auf Inspektion" nach Innsbruck gekommen war.
Deren Leiter überschüttet mich mit Lob ohne Ende und hört gar nicht mehr auf, mir zu gratulieren, was ich denn für ein hervorragender Lehrer sein müsse, weil ich die mit Abstand meisten Hörer:Innen mit meiner Anfängerübung hätte.
Der Grund, ein Zufall: Meine Übung war der Lehrveranstaltungsnummer nach die erste der 5, 6 Übungen aus Straf- und Strafprozessrecht im Vorlesungsverzeichnis, die Studierenden haben sie in die Inskriptionszettel hineingeschrieben, die sie Semester für Semester - sicher ist sicher - bis in den letzten "Block" ausgefüllt haben, auch wenn sie noch gar kein Strafrecht lernen und Lehrveranstaltungen aus diesem Fach besuchen wollten. Für die Übungen der Strafrechtskolleg:Innen war oft kein Platz mehr auf diesen Kaaszetteln.

Wo wurde das so kommuniziert?
Falkensteiner hat gleich öffentlich gesagt, dass das keine Spende ist, sondern eine Leihgabe... Welche zurückbezahlt werden muss
So hat zB der ORF, Landesstudio Kärnten, am 15.9. berichtet:
"EC VSV nach Krisensitzung gerettet
Am Dienstagnachmittag hat im Villacher Rathaus eine Krisensitzung über die Zukunft des hoch verschuldeten Traditionseishockeyklubs VSV stattgefunden. Nach drei Stunden wurde verkündet, dass der Profibetrieb der Villacher für diese Saison gerettet ist. Unter anderem leisten die anderen Vereine der Liga einen Beitrag für den VSV.
...
Andere Vereine zahlen Solidaritätszuschlag
Die finanzielle Lage des Profisportvereins VSV war auch am Dienstag bis kurz vor der Sitzung immer noch unklar. Es wird nun so etwas wie einen Solidaritätszuschlag geben. Die anderen Teams werden für ein Weiterbestehen der Villacher mitzahlen, kündigte Erich Falkensteiner, Vize-Präsident der ICE Hockey League an: „Es sind sehr viele Vereine, die sagen, wir halten zusammen und wiegen einen Beitrag auf.“
Aus einem "Solidaritätszuschlag" und aus "Die anderen Teams werden mitzahlen" herauszulesen, dass es sich dabei "nur" um Darlehen handelt, die zurückzuzahlen sind, war mir nicht gegeben.
Kommt von "scribere" = lat. schreiben, danke, werde es sofort ausbessern. Wenn man sich dann aber für die Lehrveranstaltungen eingeschrieben hat, dann schreibt man das korrekt mit "hartem P": Inskription. Das dürfte mir fortlaufend einen Streich gespielt haben.
... Der Ty ist geistig so verblendet, obwohl er mir zumindest von seiner Art her nicht unsympathisch ist.
Hab als Wahlbeisitzer bei der Wahl zum Europäischen Parlament 1996 - Karl Habsburg hat für die ÖVP kanditiert - eine Diskussion über die Gültigkeit einer Vorzugsstimme für "Dr. Habsburg" anzetteln müssen.
Er war damals nämlich gerade erst im 32. Semester im 1. Abschnitt (2 Semester) des extrem schwierigen Studiums der Rechtswissenschaften an der Uni Salzburg inskripbiert.
Sein Vater Otto, ein richtiger "Doktor der Staats- und Sozialwissenschaften" (1935, Universität Löwen), ist bei der selben Wahl für die bayrische CSU in Deutschland angetreten.
Also hat sich für mich als gewissenhaften Wahlbeisitzer die Frage gestellt, ob die Vorzugsstimme nicht für seinen Vater abgegeben worden ist und deshalb als ungültig gewertet werden muss.

15.000 Euro Leihgabe pro Klub
Von der Liga-Konkurrenz gibt’s für die Adler ja eine Unterstützung von gesamt 200.000 Euro. Um sicher zu stellen, dass das Geld anständig verwendet wird, zahlen die Klubs in einen Sonderfonds und nicht in die GmbH ein. Bei jedem Heimspiel gegen die Adler sind 7500 € fällig – auf die Saison gesehen also 15.000 Euro pro Klub. Der VSV muss das geliehene (!) Geld aber wieder zurückzahlen.
Also nicht, wie kommuniziert von der ICEHL, großzügige Solidarität der anderen Teams der ICEHL mit dem VSV in Höhe einer Spende von 200.000 €, sondern - Vorsicht ist die Mutter der Geldkiste - Kleindarlehen an den VSV-Verein in Höhe von 7.500 € je Anreise des VSV zu einem Heimspiel des anderen ICEHL-Teams.
Könnte ja sein, dass der VSV im Laufe der Saison trotz dieser "Sprit- und Übernachtungskostendarlehen" nicht mehr anreisen kann (nennt sich "Vorsichtsprinzip", kennt jeder Buchhalter).

Wir woll'n den Swette sehn!
Wenn schon, denn schon den "Swettex". Diesen Nick hat er sich doch in Klogenfurt von den rotweißen Fans umhängen lassen müssen, wenn mich meine Festplatte nicht trügt.

Wobei ich nicht weiß, ob ich diesen Medien zutraue zwischen einem normalen Abgabeverfahren und einen Finanzstrafverfahren zu untscheiden, wär nicht das 1. Mal das man härter schreibt, als es ist. Und zum 1. Punkt, du machst das jetzt so lange, wie oft schafft man es einen GF wirklich "schuldhaftes Verhalten" anzulasten? Wenn man da vor Gericht klar darlegt, dass man das anders ausgelegt hat, dann bist da schon raus meistens, sonst wärens da ja auch nicht schon in der Instanz, wenn es so klar wäre.
Zu allererst müsstest aber erst einmal schauen, wer in diesen Jahren GF war, so oft wie das bei uns geweschselt hat wird das wohl mehrere Personen betreffen.
Auch die Salzburger Nachrichten haben über ein anhängiges Finanzstrafverfahren berichtet. Nicht nur der ORF und die Krone. Würde mich als "Finanzstrafrechtler" bei dem, was bisher bekannt geworden ist, auch sehr wundern, wenn diese Schiene nicht auch und zwar parallel befahren wird, nämlich dass zB eine zunächst "normale" Abgabenprüfung auf eine "§ 99 Abs 2" (Finanzstrafgesetz) Prüfung umgestellt worden ist, bei der auch der finanzstrafrechtlich relevante Sachverhalt festgestellt wird (Vorsatz oder grobe Fahrlässigkeit usw). Aber "Genaues" weiß ich diesbezüglich auch nicht.
Wie man es schafft, einem GF "schuldhaftes Verhalten" hinsichtlich Ausfall des Abgabenschuldners GmbH nachzuweisen? Je sorgloser der Umgang mit Ausgaben in Relation zu den Einnahmen, je mehr kridaträchtiges "Wirtschaften", desto leichter. Also da pickst als GF schneller, als bis D' bis drei zählen kannst. Da kannst dann Deinen "Glauben an Deine Auslegung des Abgabenrechts" darlegen, wem Du willst. Solange sie nicht "irgendwie vertretbar" ist (zB in der Steuerrechtsliteratur), machst da keinen Meter.
Dass die VSV GmbH gegen die Abgabenbescheide des FA Österreich Beschwerden und Anträge auf Aussetzung der Einbringung der festgesetzten Abgaben eingelegt hat, bedeutet in der Sache vorerst nur, dass die Bescheide nicht rechtskräftig geworden sind und dass die Abgaben nicht eingebracht werden. Mehr nicht.
Solche Beschwerden sind auch nicht schwer zu formulieren, weil ohnedies vor dem Bundesfinanzgericht auch neue Beweise eingebracht werden können und dort nicht nur Rechtsfragen erörtert werden. Und dass dieses Bundesfinanzgericht "ewig" braucht ("voraussichtlich heuer nicht mehr entscheidet"), passt eh in den Plan, die VSV GmbH erst nach dieser Saison "in den Konkurs zu schicken", um dann mit einer neuen, schuldenfreien GmbH "durchzustarten" (so nichts Gravierenders dazwischen kommt).
Nachtrag zur Haftung für Abgabenschulden durch Abgabenhinterzieher: Ich hatte schon mit Haftungsbescheiden über 65 und 25 Millionen € zu tun für zwei Beitragstäter zu einer Tabaksteuerhinterziehung (Verkürzungsbetrag 85 Mio €) durch illegale Produktion von Marlboro aus etwas über 1.000 Tonnen argentinischen Schnitttabak in der Originalmischung.
Die 25-Millionen-Haftung bin ich (vor über 10 Jahren) für meinen Mandanten tatsächlich mit dem "Angebot": Entweder 25.000 € in zwei Wochen durch seinen Bruder oder Privatinsolvenz los geworden.
Die 65-Millionen-Haftung dagegen - ich betreue den davon Betroffenen seit seinem Haftantritt, weil sein Verteidiger den Antrag auf Fußfessel beim Erstgericht und nicht beim Direktor der zugewiesenen Justizanstalt eingebracht hatte, weshalb sein und jetzt mein Mandant kurzerhand unter einem Vorwand in eine Polizeiinspektion gelockt und von dort in Handschellen an einem Freitagnachmittag in den Tschumpus eingeliefert worden ist -, diese Haftung konnte nicht abgewendet werden. Der Mann, damals schon in Pension, wird seither durch Abschöpfung seiner ohnedies kleinen Pension auf das Existenzminimum reduziert.
Ja, gibt auch Fälle, bei denen nichts zu holen ist - dem Boss dieser Tabaksteuersache hat man tatsächlich nur eine gebrauchte Uhr zum Schätzwert von 1.500 € wegnehmen können.
Dazu müsste man ihn vermutlich anzeigen und verurteilen. Von den offenen Lohnabgaben bleibt sicher nichts haften, außer man führt tatsächlich ein Finanzstrafverfahren gegen wen auch immer. ...
Geschäftsführer einer GmbH gehören zu den - siehe unten § 9 Bundesabgabenordnung - "in den §§ 80 ff. bezeichneten Vertretern". Sie haften für die Ausfall an Abgaben, die beim Abgabebpflichtigen (VSV GmbH) aufgrund ihres schuldhaften Verhaltens (Wirtschaften nicht mit der Sorgfalt eines ordenlichen Kaufmanns) nicht eingebracht werden können.
Daneben gibt es noch die Haftung wegen vorsätzlich begangener Finanzvergehen in Höhe der hinterzogenen Abgaben, das setzt aber die rechtskräftige Verurteilung durch ein Schöffengericht zB wegen Abgabenhinterziehung von mehr als 150.000 € bzw Bestrafung durch die Finanzstrafbehörde (Amt für Betrugsbekämpfung) voraus. Und laut Medienberichten findet gerade in der Causa VSV GmbH ein finanzstrafrechtliches Ermittlungsverfahren gegen wen auch immer statt.
Und sowohl für die Haftungen, als auch die in Finanzstrafverfahren sehr hohen Geldstrafen kann auf Immobilien zugegriffen werden. Davor schützt keine Privatinsolvenz. Und die "Restschuldbefreiung" gibt es dabei auch nicht hinsichtlich der Schäden, deren Herbeiführung vorsätzlich erfolgt ist, wenn dies mit Freiheitsstrafe von mehr als einem Jahr bedroht ist, wozu auch die Abgabenhinterziehung bei Gerichtszuständigkeit (Verkürzungsbetrag höher als 150.000 €) gehört. Dann kann noch 30 Jahre lang die Abgabenschuld beim Haftenden eingetrieben werden zB durch Gehaltsexekutionen. Und das wird auch gemacht.
++++++
§ 9.(1)Die in den §§ 80 ff. bezeichneten Vertreter haften neben den durch sie vertretenen Abgabepflichtigen für die diese treffenden Abgaben insoweit, als die Abgaben infolge schuldhafter Verletzung der den Vertretern auferlegten Pflichten nicht eingebracht werden können.....
§ 11. Bei vorsätzlichen Finanzvergehen und bei vorsätzlicher Verletzung von Abgabenvorschriften der Länder und Gemeinden haften rechtskräftig verurteilte Täter und andere an der Tat Beteiligte für den Betrag, um den die Abgaben verkürzt wurden.

Und pioneers schlecht machen weil wir kein Budget haben und sooo schlecht sind nach 3 spielen das können anscheinend hier ein paar besserwisser und der der ORF, aber Ich glaube an unsere Mannschaft.
Was hat er denn jetzt wieder angestellt der ORF? Und Zusatzfrage: War es der in Wien oder der in Dornbirn?
Das 5:1 von St. Denis jetzt die mentale Höchststrafe direkt nach diesem 5:3 5:4 Powerplay.
Hundi zum 4:1, Pass von Herburger. Präzisionstreffer.
Von mir aus kanns losgehen.

geh so a blödsinn, du hättest nur gerne dass es so ist
Stimmt. Der Prinz steht sich auf so kleine Minierrektionen. Keine Ahnung, warum.


